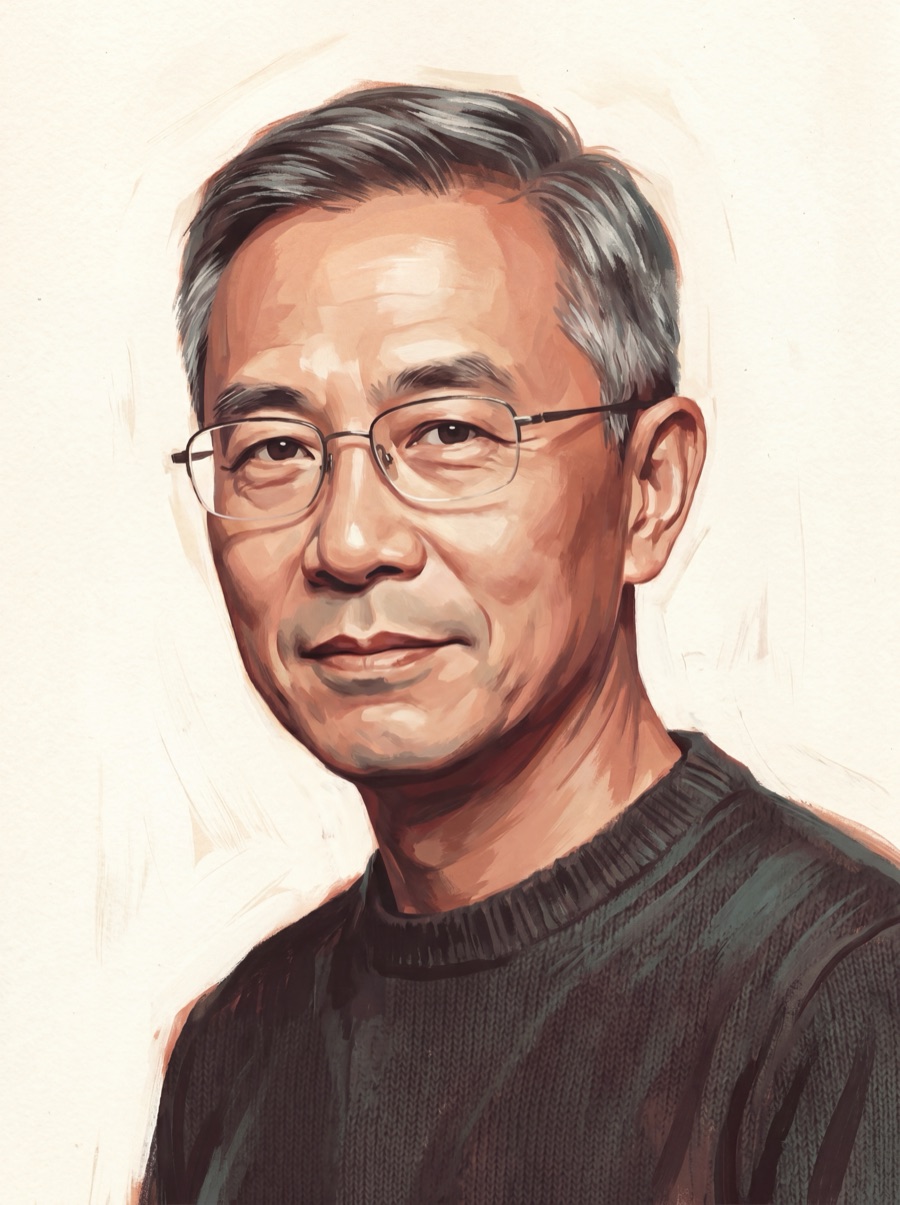
段永平
Duan Yongping · 雪球「大道无形我有型」
一句话定位:中国改革开放以来极少数能同时在实业和投资两个场域都做出顶级成绩的人——从小霸王(1989)到步步高(1995),再到由步步高分出的 OPPO、vivo,把"敢为天下后"的品牌哲学做成世界级;2001 年移居美国专注投资,网易持有 8–9 年赚约 100 倍、2011 年起重仓苹果、拼多多上市前参与 Pre-IPO 投资。2006 年以 $620,100 拍下与巴菲特午餐,把黄峥带去(后来的拼多多创始人)。他的公开表达主要是雪球上以 "大道无形我有型" 的 ID 做的问答,另有公开演讲和对话(如 2018 年斯坦福对话);这些问答被整理成《段永平投资问答录》(投资逻辑篇、商业逻辑篇)等材料,口语化,引文多数标注了篇名和日期。他的独特不在"方法",而在"把方法和性格做成同一件事"——本分、平常心、不为清单。听他讲投资、讲企业、讲打高尔夫,用的是同一套语言(本站「Golf与投资」节点)。
身份
| 出生 | 1961 年,江西 |
|---|---|
| 教育 | 浙江大学无线电系(1982 年毕业)· 中国人民大学经济系计量经济学研究生 |
| 实业路径 | 中山怡华集团(1989 年加入)把濒临倒闭的小霸王电子厂扭亏为盈,创出"小霸王"品牌 → 步步高(1995 年 9 月离开小霸王后创立),主张"敢为天下后,后中争先" → OPPO(2004 年前后从步步高分出)/ vivo 成为全球手机巨头 |
| 转型投资 | 2001 年移居美国,退出步步高日常管理,开始专注投资 · 2002 年网易股价跌破 1 美元时重仓买入 |
| 巴菲特午餐 | 2006 年以 $620,100(62.01 万美元)拍得 · 带黄峥同行 · 他告诉巴菲特,自己学到的最重要的一句话是"买股票就是买公司";巴菲特提醒他"生意模式最重要",并叮嘱不做空、不借钱、不做不懂的东西 |
| 公共输出 | 主要是雪球「大道无形我有型」账户的问答,另有公开演讲和对话 · 本站材料整理自《段永平投资问答录》(投资逻辑篇、商业逻辑篇)、《大道至简》和 2018 年斯坦福对话 |
| 关键门徒 | 黄峥(拼多多创始人;段永平说和他是十多年的朋友,把他当学生) |
起源:一个把"常识"当哲学的人
1989 年,他加入中山怡华集团,接手的是一家濒临倒闭的小霸王电子厂。他靠产品差异化把厂子扭亏为盈,创出"小霸王"品牌(据本站「段永平」「步步高」节点)。他后来这样讲"敢为天下后":"好多成功的企业都是后面跟进的,开路先锋不好做。"(商业逻辑篇)他同时强调,"敢为天下后"的前提是你能提供用户需要而别人提供不了的东西,否则无法生存(商业逻辑篇,2015-04-21)。
1995 年 9 月,他离开小霸王,从零创办步步高。步步高靠"本分"和企业文化起步,自己的 Stop Doing List 包括:不代工、不借有息贷款、没有销售部。2001 年他移居美国,退出日常管理,此时步步高已有一套能独立运转的企业文化;这套文化后来通过陈明永(OPPO)、沈炜(vivo)等人传承下去。这次放手之后,他转向专注投资。
2002 年,网易股价跌破 1 美元,面临退市风险,市场极度悲观。他买入网易:从开始买到跌破 1 块钱满 3 个月的那天,两个多月里每天的买单可能有一半是他的,最后一天一下买了接近 50 万股。他的理由很简单:"10块钱的东西有人一块钱哭着喊着要卖给你,你要勇气干什么?"(2011-05-08)他做小霸王时积累了对游戏的理解,这是能力圈里的下注。他持有 8–9 年,涨到 20–30 倍时还追加,2010 年前后大部分在 30–35 美元卖出,约赚 100 多倍。
2006 年,他以 62.01 万美元拍下与巴菲特共进午餐的机会,带黄峥同行。他告诉巴菲特,自己从巴菲特那里学到的最重要的一句话是"买股票就是买公司",巴菲特说这正是他从格雷厄姆那里学到的最重要的东西。巴菲特还提醒他"生意模式最重要",并叮嘱:不做空,不借钱,不做不懂的东西——这成了他 Stop Doing List 的核心。他后来说:"这些年,我在投资里亏掉的美金数以亿计,每一笔都是违背老巴教导的情况下亏的,而赚到的大钱也都是在自己真正懂的地方赚的。"(投资逻辑篇,2010-02-04)
核心框架 · 四层金字塔
从下往上读。底层是证据,顶层是人。方法可以学,"把方法和人做成同一件事"没法学。
本分 + 平常心
本分是"做对的事,把事做对"——不是道德要求,是商业的第一性原理。平常心是"不因为市场涨跌改变判断"——不是修养,是投资的第一性原理。两者合起来是一种人格整合:做事和判断事用同一颗心。
"我们所有的成功,都来自于'本分+平常心'。平常心,就是rational(理性),就是回到事物的本原,就是做对的事情,和把事情做对。"—— 斯坦福 SDL 对话,2018-09-30
买股票就是买公司 + 未来现金流折现
股票不是代码,是一家真实的公司的部分所有权。价格不是"市场说了算",是未来现金流折现。这两条一旦内化,所有 K 线、技术分析、市场情绪都变成噪音。他反复讲:大部分所谓"投资人"根本不在投资,只是在交易符号。
"我理解的投资归纳起来就是:买股票就是买公司,买公司就是买公司的未来现金流折现,句号!"—— 投资逻辑篇
能力圈 + 不为清单
能力圈不是"你知道什么",是你知道自己知道什么、也知道自己不知道什么。不为清单(Stop Doing List):列出一切不做的事比列出要做的事重要得多——不做空、不借钱、不做不懂的东西、不做短期投机。这不是自我设限,是把有限的注意力和资本留给真正能赢的地方。
"我问过巴菲特,在投资中不可以做的事情是什么,他告诉我说:不做空,不借钱,最重要的是不要做不懂的东西。"—— 投资逻辑篇,2010-02-04
苹果 2011 年起 + 网易 100 倍 + 拼多多 Pre-IPO
他从 2011 年开始重仓苹果,长期持有至今;2002 年网易跌破 1 美元时买入,持有 8–9 年,赚了约 100 倍;拼多多上市前他参与了 Pre-IPO 投资,上市后继续加仓(他自己把这笔投资定性为"风投",不建议大比例投入)。这三个案例共同证明一件事:他的方法论在极限尺度上是有效的——不是运气,是重复可验证。
"好公司是不需要卖的!"—— 被问到什么时候卖苹果,斯坦福 SDL 对话,2018-09-30
读法:想学"方法"的人,从方法层和风控层开始——他在雪球的每一条问答都在反复讲这两层。 但想理解"为什么方法在他身上有效"的人,必须回到顶层——本分和平常心不是结论,是前提。没有它们,方法只是话术。
十条投资原则
从《段永平投资问答录》、斯坦福对话等材料里提炼;每条对应本站的概念节点,可点进去看原话。
买股票就是买公司
股票是一家公司的部分所有权。他的说法:"买股票就是买公司,买公司就是买公司的未来现金流折现,句号!"买入前要像买下整家公司一样,看生意模式、护城河、企业文化。
对应节点:《买股票就是买公司》未来现金流折现
公司的价值在于未来现金流,而不是股价或市盈率:"PE是历史数据,市盈率是倒后镜,不能作为能不能投的标准。"他的估值是毛估估,不追求精确,只判断价格明显便宜。
对应节点:《未来现金流折现》《毛估估》Stop Doing List(不为清单)
不做空、不借钱、不做不懂的东西、不做短期投机。列出你不做的事比列出你要做的事更重要——这几条主要来自巴菲特的叮嘱。
对应节点:《Stop Doing List》集中,而不是分散
他说:"我不怕集中,我不是一般的集中,我是绝对的集中。"从头到尾真正投资过的公司最多五六家,持有的一般在三家左右。集中的前提是真正看懂;没看懂就重仓,是赌博。
对应节点:《集中投资》平常心 — 不因价格改变判断
"平常心,就是rational(理性),就是回到事物的本原,就是做对的事情,和把事情做对。"(斯坦福 SDL 对话,2018-09-30)拿得住网易,靠的是对公司的了解和平常心——不去想买入的成本,只看能理解的未来现金流。
对应节点:《平常心》利润之上的追求
把消费者需求放在公司短期利益前面,碰到问题先问"这是对的事情吗",而不是"有没有钱赚"。他说差别很小,但 20 年后差别很大;这是好企业的必要条件,但不是充分条件。
对应节点:《利润之上的追求》十个关键维度
| 时间尺度 | 十年+。苹果 2011 年起持有至今,网易持有 8–9 年。不做短期投机 |
|---|---|
| 仓位结构 | 一般同时持有三家左右,最多五六家。不做分散式组合,不追求全天候 |
| 杠杆 | 零。不做空、不借钱、不 margin。原因:杠杆让你在真正重要的时候失去冷静 |
| 标的类型 | 主要是大盘消费/科技蓝筹(苹果、茅台、网易、拼多多、腾讯、UHAL),偶尔特殊机会(2010 年买入雅虎,为的是间接持有阿里巴巴的股份) |
| 信号来源 | 自己读财报、用产品、和管理层吃饭。不看分析师报告、不看 K 线、不看新闻 |
| 调仓频率 | 极低。大动作屈指可数——2002 买网易;2010 年前后卖出大部分网易,换成雅虎和 GE(后来又都换成苹果);2011 年起买苹果;2018 年投拼多多 |
| 分散度 | 低。最多五六家。集中 > 分散是他的默认立场 |
| 情绪管理 | 最成熟的一种:把情绪和判断分开。他说拿得住的关键是对公司的了解和平常心——"不要去想买入的成本,把焦点放在能理解的未来现金流上"(投资逻辑篇,2010-05-13) |
| 对宏观 | 了解宏观是必要的,但根据宏观预测来调整投资是错误的——"宏观的东西对公司的影响要比想象的小得多。"(投资逻辑篇,2010-02-08) |
| 公开发声 | 雪球问答为主,也有公开演讲和对话(如 2018 年的斯坦福对话) |
七个代表性判断(时间线)
1989-1995 · 小霸王
1989 年他加入中山怡华集团,把濒临倒闭的小霸王电子厂扭亏为盈,靠产品差异化建立起品牌;1995 年 9 月离开小霸王,从零创办步步高。此后他做企业、做投资,取向始终一致:简单的事,持续做到极致,比做"聪明的事"更难,也更赚钱。
2002 · 买入网易
网易股价跌破 1 美元、面临退市风险,他认为买的是公司,上不上市无所谓;他靠做小霸王时积累的游戏行业理解判断它被严重低估。持有期间涨到 20–30 倍时还追加,2010 年前后大部分在 30–35 美元卖出,约赚 100 多倍。他后来承认,卖掉大部分网易"事实证明也是不对的"(投资逻辑篇,2018-10-05)。
2006 · 与巴菲特午餐($620,100),带黄峥同行
他告诉巴菲特,自己学到的最重要的一句话是"买股票就是买公司",巴菲特说这正是他从格雷厄姆那里学到的最重要的东西;巴菲特还提醒他"生意模式最重要",并叮嘱不做空、不借钱、不做不懂的东西。他说:"和老巴吃顿饭没白吃,这句话(生意模式最重要)就已经值个100顿饭了吧(其实远远不止哈)?"(投资逻辑篇,2012-06-24)
2010 · 买入雅虎
2010 年 2 月前后他买入雅虎,当时市值约 215 亿美元。理由是雅虎持有的阿里巴巴集团(含淘宝、支付宝)约 40% 的股份被市场忽视,他说"我买yahoo是为了买淘宝和阿里巴巴集团"(2010-06-01)。他的估算:每股净现金 3 美元 + 上市资产 6.7 美元 + 雅虎本身 9.6 美元,不含淘宝约 19.3 美元,而当时股价约 15 美元,淘宝部分等于白送。这也是他按机会成本换仓的例子:先卖网易换雅虎,后卖雅虎换苹果。
2011+ · 重仓苹果
他起初把乔布斯划进"报时人",错过了早期的苹果;2011 年开始买入,2012 年才改变看法,承认乔布斯也是"造钟人"。买入时苹果市值约 3000 亿美元、净现金约 1000 亿、利润不到 200 亿;他判断未来 5 年左右利润大概率涨到 500 亿,于是用 2000 亿左右市值买一个年赚近 200 亿的公司,"不过是个简单算术题"(投资逻辑篇,2019-05-20)。被问到什么时候卖苹果,他说:"好公司是不需要卖的!"(斯坦福 SDL 对话,2018-09-30)
2018 · 投资拼多多
2018 年 7 月拼多多上市前后,他说"我计划再一次买点 PreIPO",上市后又加仓。他坦承"我投拼多多确实是因为喜欢黄峥"(商业逻辑篇,2019-05-28),把这笔投资定性为"风投","一直不建议大比例投入",也说从没推荐过别人买拼多多。这是"人优先于生意"的一次投注,但他自己把它归为"风投",而不是通常的价值投资。
几次取舍 · 网易 / 茅台 / 特斯拉
网易他在 2010 年前后卖掉大部分,是为了换雅虎和 GE,事后承认卖得不对;茅台他在塑化剂事件后约 180 元开始买入并长期持有,持有逻辑是"好公司是不需要卖的";特斯拉他曾持有并赚过不少钱,但"最后也因为看不懂而全部放弃了"(投资逻辑篇,2019-03-13),还把它当作"赚了钱却买错了"的典型。三件事合起来是他的取向:懂就拿、不懂就放弃、换仓看机会成本。
与其他引路人的张力
vs 巴菲特
巴菲特是他的语言给予者——大部分核心原则都源自巴菲特。他说:"老巴懂的我经常不懂,我懂的老巴也可能不懂。"(投资逻辑篇,2010-05-04)本站「巴菲特」节点的对比:两人核心信仰和选股第一标准相同,段永平的集中度更极端,也比巴菲特更强调企业文化。他是做过企业的投资人,看公司的视角带着实业经验。
vs Druckenmiller(动态派)
德鲁肯米勒强调流动性、前瞻和集中下注;段永平强调本分、平常心和长期持有。两人在"集中+确信"上相通,分歧在时间尺度:德鲁肯米勒盯的是数月到一年多的周期,段永平持有以年计(网易 8–9 年,苹果 2011 年起至今)。
vs Soros(反身派)
索罗斯把仓位当作可证伪的假设,并敢于重注出击;段永平买好公司长期持有,不做空、不借钱。两人在操作风格上几乎完全相反,但在"下注大小匹配确信度"这一点上一致。他自己有一句话:"说自己一半巴菲特一半索罗斯的意思实际上是说自己既不懂巴菲特也不懂索罗斯。"(投资逻辑篇,2012-06-24)
vs Bogle(指数派)
Bogle 说"多数人不该选股";段永平的看法是:不懂企业和投资的人,S&P500 低的时候买指数是个很好的办法(投资入门基础篇精选,2010-03-25);他自己则集中投资在少数看懂的公司上。两人在"大多数人不该主动选股"上相通。
vs Marks(周期派)
Marks 说"周期不可预测但可知位置";段永平说"宏观的东西对公司的影响要比想象的小得多"(投资逻辑篇,2010-02-08)。两人都不靠预测宏观下注,但段永平走得更远——他把注意力彻底放在具体公司的生意上。
他的局限
- 方法高度依赖人格。本分和平常心是他的底色,但不是可移植的技能。只学"十年持有"、不学前提,容易学成"装死不动"——他自己说,长期持有的前提是买对了(本站「卖出逻辑」节点)。
- 能力圈哲学有代价。他承认错过过机会:腾讯 8 港元左右时他专门拜访过马化腾,最终没有投资;亚马逊他认为是伟大的公司,但"也不知道应该值多少钱",所以没买;特斯拉他赚过钱,后来因为看不懂而全部放弃。站在外部看,过于保守也是一种代价。
- 问答体的碎片化表达。他的思想散落在大量问答里,本站材料是整理出的问答集和对话实录,没有他自己写的系统框架。这让"学段永平"这件事需要自己做归纳。
- 中国语境的局限。他的不少判断建立在对中国消费文化、企业文化的深度理解上(茅台、OPPO、拼多多)。这些经验不能完全迁移到西方市场。他在美股上的案例(网易、苹果)则带有更强的跨市场色彩。
- "权威化"的风险。他的话容易被当成"终极标准"照搬,而他强调的是自己想明白、在自己的能力圈里下注。
AI 时代的再评估
AI 无法复制的部分
- "本分"的人格一致性。AI 可以模仿语言,但不能同时经营步步高/OPPO 还做投资还打高尔夫还不偏离本分——这是横跨 35 年多场域的一致性,是人的成就
- 能力圈的"诚实承认"。AI 没有"我不知道"的本能——它会一直 hallucinating。段永平说"看不懂"的能力是人才有的
- 长期持有时的平常心。AI 可以设定 10 年不卖的规则,但承受苹果股价大幅回落(如 2013 年跌到三位数)仍继续持有的心理,只有人能做到
- 人优先于生意的判断。他投黄峥不是投拼多多,是投"黄峥这个人值得托付"——这种跨时间的人格评估是 AI 做不到的
AI 可以增强的部分
- 财报阅读自动化——把财报整理成结构化摘要,节省阅读时间
- 能力圈自动分类——把"我懂的生意"和"我不懂的生意"用标签化工具沉淀成个人知识库
- Stop Doing List 数字化——把"不为清单"变成每次下单前的 checklist 校验
- 问答的语义检索——把他的问答按主题、时间、出处索引化,让"问段永平怎么看 X"变成精确的上下文检索(本站的搜索框就是这个思路的简化版)
结论:段永平是AI 时代"做减法的价值"最好的范例——他的所有原则都是"不做什么"的清单。AI 擅长的是"做更多",而段永平代表的是"做更少但更对"。这个反差让他的哲学在 AI 时代反而比以前更有价值——当工具让"做什么"变便宜时,"不做什么"的决定权重变高。
如果只读一处
📘 首选:本站 · 段永平认知图谱
120 个节点、1268 条关联的交互式知识图谱,覆盖本分/平常心/能力圈/Stop Doing List 等核心概念、苹果/网易/茅台/拼多多等公司案例、段永平/巴菲特/黄峥等关键人物、以及多篇主题汇编。本站基于白馥整理的段永平知识库二次构建(原文:《近80万字、20年思考:我把段永平的投资认知体系串成了一张知识图谱》),支持全文搜索与节点间跳转。
📗 补课:《大道至简》汇编本
《大道至简》是整理出的问答汇编,本站多个节点引用了它(例如「Stop Doing List:投资者的戒律」)。读完之后建议去雪球翻原帖——口语的质感在汇编里会损失一部分。
📙 源头:雪球「大道无形我有型」
他的本人账号。直接去源头,不要只读二手:找到一个你关心的问题(比如"如何看能力圈"),搜他的回帖,按时间倒序读。
他在引路人谱系中的位置
引路人系列按抽象度递增排列投资类引路人:
段永平(企业家哲学)→ Bogle(指数派)→ Marks(周期派)→ Druckenmiller(动态派)→ Soros(反身派)
段永平是这个光谱里最特殊的一个点——他是唯一一个先做实业再做投资、且两头都做到顶级的人。他的整套哲学建立在"做企业"的实操经验上,所以他说"买股票就是买公司"不是隐喻——他在买公司时和买股票时用同一套判断。
这也是为什么他是引路人系列第一位——他的哲学是投资系列所有其他人的"常识地基"。读懂他,再看 Bogle 的"指数"、Marks 的"周期"、Druckenmiller 的"流动性"、Soros 的"反身性",可以拿"本分 + 能力圈"当参照系。
读段永平不是为了学方法,是为了校准性格。